
Fermerlərə şad xəbər: Sığorta kompensasiyalarına görə vergi ödəməyə bilərlər
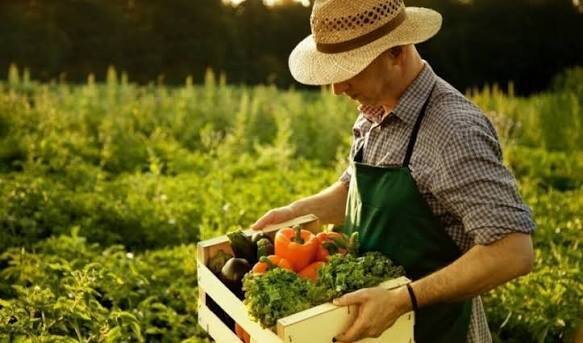 Azərbaycanda əkin sahələrinə dəymiş zərərə görə fermerlərə milyonlarla manat sığorta ödənişinin hesablanması aqrar sığorta və vergi öhdəlikləri məsələsini gündəmə gətirir. Fermerlərin aldığı kompensasiyaların vergiyə cəlb olunub-olunmaması, bu ödənişlərin hansı qaydada rəsmiləşdirilməsi və kənd təsərrüfatı istehsalçılarına tətbiq edilən vergi güzəştləri xüsusi əhəmiyyət daşıyır. Bu məsələlərdə fermerlərin qanunvericiliyin tələblərini bilməsi maliyyə öhdəliklərini düzgün müəyyənləşdirmələri baxımından vacibdir.
Bəs, aqrar sığorta çərçivəsində fermerlərə ödənilən kompensasiyalar vergiyə cəlb olunurmu və bu vəsaitləri alan şəxslər hansı vergi qaydalarına əməl etməlidirlər? Ümumilikdə, Azərbaycanda kənd təsərrüfatı ilə məşğul olan fermerlər üçün hansı vergi güzəştləri mövcuddur və onların əsas vergi öhdəlikləri nələrdir?
Mövzu ilə bağlı Sonxeber.az-a açıqlama verən vergi eksperti Vəli Əliyev bildirib ki, Azərbaycanda kənd təsərrüfatının inkişafının stimullaşdırılması məqsədilə bu sahədə fəaliyyət göstərən fiziki və hüquqi şəxslərə geniş vergi güzəştləri müəyyən edilmişdir. Həmin güzəştlər kənd təsərrüfatı məhsullarının istehsalından əldə edilən gəlirlərlə yanaşı, müəyyən şərtlərlə istehsal fəaliyyəti ilə əlaqədar satışdankənar gəlirləri də əhatə edir.
"Sığorta kompensasiyası sığorta müqaviləsində nəzərdə tutulan hadisənin baş verməsi nəticəsində sığortalının əmlakına və ya əmlak mənafelərinə dəymiş zərərin tam və ya qismən ödənilməsi məqsədilə verilən vəsaitdir. Kənd təsərrüfatında belə hadisələrə dolu, şaxta, fırtına, sel, yanğın, müəyyən xəstəliklər və digər sığortalanmış risklər nəticəsində məhsulun və ya təsərrüfat aktivlərinin zədələnməsi aid edilə bilər.
Məsələn, fermerin yetişdirdiyi gilas məhsulu dolu nəticəsində məhv olduqda, sığortaçı tərəfindən ödənilən kompensasiya məhsulun satışından əldə edilən gəlir deyil. Bu ödənişin hüquqi və iqtisadi təyinatı fermerin məruz qaldığı zərərin əvəzinin ödənilməsidir.
Sığorta kompensasiyasının məhsul satışından əldə edilən gəlir olmaması onun avtomatik olaraq bütün vergilərdən azad edilməsi demək deyil. Vergi nəticəsi kompensasiyanı alan şəxsin hüquqi statusundan, kompensasiyanın təyinatından və müvafiq azadolma normasından asılıdır.
Vergi Məcəlləsinin 102.1.8-ci maddəsi sığorta hadisəsi baş verdikdə sığorta olunanın və faydalanan şəxsin əmlakına və ya əmlak mənafelərinə dəymiş zərərin əvəzini ödəmək üçün pul və ya natura şəklində ödənilmiş vəsaitin gəlir vergisindən azad edilməsini nəzərdə tutur. Bundan əlavə, Vergi Məcəlləsinin 102.1.10-cu maddəsində dəymiş zərərlərin ödənilməsi ilə bağlı alınan kompensasiya ödənişləri üzrə ayrıca azadolma müəyyən edilmişdir.
Beləliklə, fiziki şəxs olan fermerin sığorta hadisəsi nəticəsində təsərrüfatına dəymiş zərərin əvəzinin ödənilməsi məqsədilə aldığı vəsaitin gəlir vergisindən azad edilməsi üçün birbaşa qanunvericilik əsasları mövcuddur. Bu nəticə fermerin fərdi sahibkar kimi vergi uçotunda olmasından asılı olmayaraq, ödənişin mahiyyətinin həqiqətən zərərin kompensasiyası olması şərti ilə tətbiq edilə bilər.
Eyni zamanda, Vergi Məcəlləsinin 102.1.11-ci maddəsinə əsasən, bilavasitə kənd təsərrüfatı məhsullarının istehsalından əldə edilən gəlirlər, o cümlədən həmin fəaliyyət üzrə satışdankənar gəlirlər də gəlir vergisindən müddətsiz azaddır.
Hüquqi şəxslərə münasibətdə məsələ fərqli hüquqi əsaslarla tənzimlənir. Vergi Məcəlləsinin 106.1.14-cü maddəsinə əsasən, kənd təsərrüfatı məhsullarının istehsalı ilə məşğul olan hüquqi şəxslərin bu fəaliyyətdən əldə etdikləri mənfəət 2014-cü il yanvarın 1-dən 13 il müddətinə mənfəət vergisindən azaddır.
Lakin sığorta kompensasiyalarının vergiyə cəlb edilməsində xüsusi əhəmiyyət daşıyan müddəa Vergi Məcəlləsinin 106.1.14-1-ci maddəsidir. Həmin maddəyə əsasən, kənd təsərrüfatı məhsullarının istehsalı ilə məşğul olan hüquqi şəxslərin bu fəaliyyət üzrə satışdankənar gəlirləri, habelə istehsalla əlaqədar dövlət büdcəsinin vəsaiti hesabına verilən subsidiyalar 2023-cü il yanvarın 1-dən dörd il müddətinə mənfəət vergisindən azaddır.
Sığorta hadisəsi nəticəsində hüquqi şəxsə ödənilən kompensasiya məhsulun təqdim edilməsinə görə alınan vəsait olmadığı üçün onun satışdankənar gəlir kimi təsnif edildiyi və mənfəət vergisindən azad olduğu bildirilir. Vergi Məcəlləsinin 106.1.14-1-ci maddəsində müəyyən edilən dördillik müddət 2026-cı ilin sonunda başa çatır. Bu o deməkdir ki, müvafiq güzəşt uzadılmadığı təqdirdə, 2027-ci il yanvarın 1-dən hüquqi şəxslərin kənd təsərrüfatı fəaliyyəti üzrə satışdankənar gəlirlərinin mənfəət vergisinə cəlb edilməsi məsələsi yaranacaq.
Əlavə dəyər vergisinin tətbiqində əsas məsələ sığorta kompensasiyasının hər hansı malın təqdim edilməsinə, işin görülməsinə və ya xidmətin göstərilməsinə görə ödəniş olub-olmamasıdır. Fermer sığorta hadisəsi nəticəsində zərərə məruz qaldıqda və sığortaçı ona kompensasiya ödədikdə, fermer sığortaçıya mal təqdim etmir və xidmət göstərmir.
Bu səbəbdən zərərin əvəzinin ödənilməsi xarakterli sığorta kompensasiyası, bir qayda olaraq, ƏDV-nin vergitutma obyektini yaratmır. Bu həm fiziki, həm də hüquqi şəxs olan fermerlərə aiddir. Beləliklə, sırf zərərin əvəzinin ödənilməsi məqsədilə verilmiş sığorta kompensasiyasından fermerin ƏDV hesablaması üçün əsas yaranmır.
2026-cı ildə tətbiq edilən əsas güzəştlərə gəldikdə, fiziki şəxs olan fermerlərin öz istehsalı olan kənd təsərrüfatı məhsullarından əldə etdikləri gəlirlər gəlir vergisindən müddətsiz azaddır. Hüquqi şəxs olan fermerlərin həmin məhsullardan əldə etdikləri mənfəət isə 2026-cı ilin sonunadək mənfəət vergisindən azaddır.
Kənd təsərrüfatı üzrə satışdankənar gəlirlər fiziki şəxslər üçün gəlir vergisindən müddətsiz, hüquqi şəxslər üçün isə 2026-cı ilin sonunadək mənfəət vergisindən azaddır. Dövlət büdcəsindən kənd təsərrüfatı subsidiyaları da fiziki şəxslər üçün gəlir vergisindən müddətsiz, hüquqi şəxslər üçün isə 2026-cı ilin sonunadək mənfəət vergisindən azaddır.
Öz istehsalı olan kənd təsərrüfatı məhsullarının satışı fiziki və hüquqi şəxslər üçün 2026-cı ilin sonunadək ƏDV-dən azaddır. Sadələşdirilmiş vergi üzrə də hər iki kateqoriyaya aid fermerlər üçün 2026-cı ilin sonunadək müddətli güzəşt, yəni vergidən azadolma tətbiq edilir. Kənd təsərrüfatında istifadə olunan əmlak üzrə də 2026-cı ilin sonunadək müddətli güzəşt nəzərdə tutulur. Torpaq vergisi isə həm fiziki, həm də hüquqi şəxs olan fermerlər tərəfindən ümumi qaydada ödənilir.
Sığorta kompensasiyasına gəldikdə, fiziki şəxs olan fermerin aldığı zərər kompensasiyası gəlir vergisindən azaddır. Hüquqi şəxs olan fermerin aldığı kompensasiya isə 2026-cı ildə satışdankənar gəlir kimi mənfəət vergisindən azaddır.
Praktiki nümunəyə nəzər salaq. Fərdi sahibkar 10 hektar gilas bağında məhsul yetişdirir. Dolu nəticəsində məhsulun bir hissəsi məhv olur və sığortaçı ona 40 000 manat kompensasiya ödəyir. Bu halda ödəniş zərərin əvəzinin ödənilməsi xarakteri daşıdığı üçün Vergi Məcəlləsinin 102.1.8-ci, 102.1.10-cu və 102.1.11-ci maddələri əsasında gəlir vergisindən azaddır.
Nəticədə fiziki şəxs həmin kompensasiyadan gəlir vergisi ödəmir. Ödəniş mal və ya xidmət təqdim edilməsinin qarşılığı olmadığından ƏDV də hesablanmır.
Digər nümunədə kənd təsərrüfatı məhsullarının istehsalı ilə məşğul olan MMC 2026-cı ildə şaxta nəticəsində məhsul itkisinə görə 100 000 manat sığorta kompensasiyası alır. Kompensasiya kənd təsərrüfatı fəaliyyəti üzrə satışdankənar gəlir kimi təsnif edilərək Vergi Məcəlləsinin 106.1.14-1-ci maddəsi əsasında mənfəət vergisindən azaddır.
Nəticədə hüquqi şəxs həmin kompensasiyadan mənfəət vergisi ödəmir. Ödəniş mal və ya xidmət təqdim edilməsinin qarşılığı olmadığından ƏDV də hesablanmır. Eyni hadisənin 2027-ci ildə baş verdiyini fərz etsək, müvafiq güzəşt uzadılmadığı halda, artıq kompensasiyanın mənfəət vergisi bazasına təsiri ayrıca hesablanmalıdır".
Röyalə Xəyal
Sonxeber.az
 Telegramda izləyin
Şikayətiniz varsa Whatsapp: 077 7125666
Facebookda Paylaş


 XƏBƏRDARLIQ! Bu tarixlərdə hava KƏSKİN PİSLƏŞƏCƏK: Güclü külək, temperatur enəcək...
 Minaya düşərək həlak olan şəxs 2 övlad atası olub - YENİLƏNİB
 Bu ərazilərdə SU OLMAYACAQ
 Milli Qəhrəman Ehtiram Əliyevlə vida mərasimi keçirilməyəcək: Dəfnin vaxtı və yeri açıqlandı - YENİLƏNİB
 "Başı ağrıyırmış, hamama gedib..." - Yataqxanada tələbənin ölümünün təfərrüatı - VİDEO
 Məzun olmağa hazırlaşırdılar, arzuları yarımçıq qaldı: İki məktəblinin faciəli taleyi - Video
 Əhaliyə SON DƏQİQƏ XƏBƏRDARLIĞI: Bu tarixdə qar yağacaq
 Yataqxanada meyiti tapılan tələbənin ölümü: ATU-dan açıqlama gəldi - Foto
 Prezident İlham Əliyevdən milli teleradioya mühüm mesaj: Azərbaycan həqiqətlərinin təbliği strateji vəzifədir
 Bakıda DƏHŞƏT: Avtobus gənc qızı vuraraq öldürdü
 Prezidentin 1 həftəsi... - Video
 Rusiyalı milyarderlər Putindən sonrakı dövrə hazırlaşır: Kremldə hakimiyyət dəyişikliyi ssenariləri müzakirə olunur
 Novxanıda sərnişinlər avtobusda ekstrim yaşadı - Video
 Türkiyədə seriallarla bağlı mühüm qərar gözlənilir
 637 balla universitetə qəbul olmuşdu: Yataqxanada ölən tələbə ilə bağlı yeni təfərrüat
